

Orange Money Europe: Transfert

- 6.95K Avis
- 4,6
- Téléchargements
- 1 000 000+
Notre avis sur Orange Money Europe: Transfert — Visiter Mobxio
J’ai testé Orange Money Europe: Transfert comme une application financière destinée aux envois d’argent vers l’international, et mon impression est assez claire : elle prend tout son sens quand plusieurs personnes d’un même foyer doivent organiser régulièrement des transferts, mais elle demande aussi une vraie discipline autour du téléphone utilisé et du compte ouvert. Ce n’est pas une application de budget familial ni un portefeuille partagé au sens large. Son intérêt se trouve plutôt dans un besoin précis : préparer et suivre des transferts d’argent depuis un mobile, avec une interface pensée pour rester accessible.
Développée par Orange SA, l’application est gratuite et classée PEGI 3. Elle affiche une moyenne de 4,6 sur environ 90 000 évaluations, avec plus d’un million d’installations. Ces chiffres donnent une idée de son adoption, mais ils ne remplacent pas une question plus importante : est-elle adaptée à votre manière de gérer l’argent à la maison ? Après l’avoir utilisée sous cet angle, je la conseillerais surtout aux adultes qui veulent un outil dédié aux transferts, pas à ceux qui cherchent une solution complète pour toutes les dépenses du foyer.
Une application utile quand l’argent circule entre plusieurs personnes
Le cas le plus parlant est celui d’un foyer où une personne s’occupe souvent des envois internationaux. Par exemple, je peux imaginer un parent qui utilise son propre smartphone pour envoyer de l’argent à un proche à l’étranger, tandis que son conjoint veut simplement savoir si le transfert a été préparé ou effectué. Dans cette situation, l’application peut servir de point de départ pratique, mais elle ne transforme pas automatiquement deux utilisateurs en gestionnaires égaux du même compte.
C’est une distinction importante. Une application de transfert n’est pas forcément conçue pour être ouverte par toute la famille. Le téléphone, la session et les informations saisies doivent rester sous le contrôle de la personne qui réalise l’opération. Si plusieurs membres du foyer utilisent le même appareil, je recommande donc de décider clairement qui lance les transferts, qui vérifie les informations du bénéficiaire et qui garde la responsabilité de la validation finale.
Cette organisation peut sembler évidente, mais elle évite une confusion fréquente : regarder ensemble une opération ne signifie pas que tout le monde doit manipuler le compte. Pour un usage domestique, je trouve plus sûr de faire la préparation à deux si nécessaire, puis de laisser une seule personne confirmer l’envoi. Cela réduit les erreurs de saisie et évite qu’un autre utilisateur modifie une information sans que le titulaire s’en rende compte.
Dans un scénario quotidien, un couple peut par exemple établir une petite routine mensuelle. L’un rassemble les coordonnées du proche, l’autre vérifie le montant et le motif du transfert, puis le titulaire du compte ouvre Orange Money Europe: Transfert pour terminer la démarche. Cette méthode ne repose pas sur une fonction familiale particulière ; elle repose sur une règle maison simple, compréhensible par tous et plus facile à respecter sur un appareil partagé.
Ce que l’application fait bien dans ce contexte
Son positionnement est lisible. Elle appartient à la catégorie des applications financières et se concentre sur l’envoi d’argent vers l’international. Je préfère cette spécialisation à une application qui mélange paiements, achats, placements et transferts au point de rendre chaque opération difficile à retrouver. Quand je veux seulement m’occuper d’un envoi, une interface dédiée peut limiter la distraction et aider à garder une trace mentale de la tâche en cours.
La gratuité de l’application facilite aussi son adoption dans un foyer. Il est possible de l’installer sans ajouter un coût logiciel à la gestion des transferts. Cela ne signifie pas que l’opération financière elle-même est gratuite : il faut toujours examiner attentivement les conditions affichées au moment de l’envoi, notamment le montant réellement reçu et les éventuels frais applicables. Je considère cette vérification comme indispensable, même lorsque l’application est gratuite à télécharger.
Autre point pratique : l’application existe depuis le 11 octobre 2016 et sa version actuelle est 3.9.8. Elle demande au minimum Android 7.0, ce qui la rend envisageable sur de nombreux téléphones qui ne sont plus récents. Pour un foyer qui réutilise un appareil plus ancien, c’est un détail utile. Je vérifierais tout de même que le système est encore maintenu et que le téléphone est protégé par un verrouillage fiable avant d’y installer une application financière.
Installer l’application sans brouiller les responsabilités
La première étape, dans un usage partagé, consiste à choisir le titulaire réel du compte. Ce n’est pas forcément la personne qui utilise le plus souvent le téléphone. C’est plutôt celle qui doit pouvoir répondre aux questions liées aux transferts, reconnaître les bénéficiaires et vérifier les informations personnelles demandées pendant la configuration.
Je déconseille de créer un compte au nom d’une personne simplement parce qu’elle est disponible au moment de l’installation. Cette décision peut devenir gênante plus tard si le foyer change de téléphone, si le titulaire habituel n’est pas présent ou si une vérification est nécessaire. Une application financière mérite une organisation plus réfléchie qu’une application de messagerie installée pour un usage ponctuel.
Sur un appareil familial, je garderais également une séparation nette entre le profil de l’adulte responsable et l’usage des autres membres de la maison. Si le téléphone possède plusieurs profils, je les utiliserais. S’il n’en possède pas, je fermerais la session après l’opération et je ne laisserais pas l’application accessible à une personne qui n’a pas à gérer les transferts. Je ne présente pas cela comme une fonction d’Orange Money Europe: Transfert, mais comme une précaution de fonctionnement à appliquer autour de l’outil.
Un autre conseil concret est de préparer les informations du bénéficiaire avant d’ouvrir l’application. Dans un foyer, les erreurs viennent souvent d’une conversation interrompue, d’un nom mal recopié ou d’une confusion entre deux proches portant un prénom similaire. Je préfère vérifier les coordonnées sur une source fiable, les relire à voix haute si quelqu’un m’aide, puis saisir calmement les données au lieu de faire plusieurs modifications rapides.
Coordonner un transfert sans transformer le téléphone en tableau de bord familial
Pour coordonner les envois, je trouve utile de définir une règle de communication indépendante de l’application. Un message dans le groupe familial peut indiquer qu’un transfert est à préparer, mais il ne devrait pas contenir toutes les informations sensibles. Le montant, le bénéficiaire et la destination peuvent être confirmés directement entre les adultes concernés, puis contrôlés dans l’application avant validation.
Cette méthode répond à une question que beaucoup de foyers se posent : comment savoir qui a fait quoi ? La réponse n’est pas nécessairement une fonction intégrée. On peut convenir d’un format simple, par exemple une confirmation après l’envoi, avec la date et le nom du bénéficiaire, sans partager de capture d’écran contenant des données privées. Cela crée une trace de coordination sans exposer inutilement les détails du compte.
Je conseille également d’éviter les transferts préparés dans la précipitation, surtout lorsque deux personnes se passent le même téléphone. L’une peut croire que l’autre a seulement consulté une opération alors qu’elle a commencé à la modifier. Dans ce cas, le meilleur réflexe est de revenir au début de la démarche, de relire toutes les informations et de ne confirmer qu’une fois l’accord obtenu entre les personnes concernées.
Pour les couples, cette organisation est particulièrement utile lorsque les revenus et les dépenses sont séparés. L’application peut être installée sur le téléphone de la personne qui envoie l’argent, tandis que le conjoint participe à la vérification sans obtenir automatiquement un accès permanent. Cela respecte les limites de chacun : partager une décision financière ne signifie pas renoncer à toute séparation entre les comptes.
Âge, confiance et usage par les plus jeunes
Le classement PEGI 3 indique une accessibilité générale du point de vue de l’âge, mais il ne faut pas le confondre avec une recommandation pour qu’un enfant gère des transferts. L’argent envoyé à l’international reste une responsabilité d’adulte. Dans une maison avec des adolescents, je pourrais leur montrer l’objectif général de l’application ou leur expliquer les étapes, mais je ne leur confierais pas la validation d’une opération simplement parce que l’interface paraît simple.
Le sujet principal n’est pas seulement l’âge, c’est la compréhension des conséquences. Une erreur de bénéficiaire, un montant mal saisi ou une validation faite trop vite peut avoir un impact réel. Même un adolescent soigneux ne devrait pas utiliser seul le compte d’un parent sans règle claire. Je préfère une participation encadrée : le jeune peut aider à lire les informations ou à vérifier un nom, tandis que l’adulte garde le téléphone et réalise la confirmation.
Cette approche est aussi valable pour un proche âgé qui n’est pas à l’aise avec les applications financières. L’aide peut être utile, mais elle doit rester transparente. Je recommande de faire les étapes ensemble, d’expliquer ce qui est affiché et de laisser le titulaire du compte prendre la décision finale. Si une personne ne comprend pas le montant ou la destination, mieux vaut interrompre la démarche plutôt que de poursuivre pour gagner quelques minutes.
La confiance familiale ne doit donc pas remplacer les contrôles. Même avec un conjoint ou un enfant, je vérifierais toujours l’identité du bénéficiaire et le montant avant l’envoi. Cette habitude est l’un des meilleurs moyens de profiter de la simplicité de l’application sans traiter une opération financière comme un simple message à transmettre.
Les limites à connaître avant d’en faire l’outil principal du foyer
Ma principale réserve concerne la frontière entre transfert et gestion financière complète. Orange Money Europe: Transfert répond à un besoin ciblé, mais je ne l’utiliserais pas comme unique outil pour suivre les factures, comparer les dépenses, établir un budget ou répartir les charges du ménage. Pour cela, une application bancaire complète ou un tableau de budget sera souvent plus adaptée.
Je serais également prudent si plusieurs personnes doivent disposer d’un accès permanent. Dans un foyer où chacun veut envoyer de l’argent depuis son propre téléphone, il faut vérifier que l’organisation retenue correspond bien aux règles du service et à la manière dont les comptes sont configurés. Je ne supposerais pas qu’un compte individuel devient automatiquement un compte commun parce que l’application est installée sur un appareil partagé.
La comparaison avec les alternatives habituelles est donc assez simple. Une banque traditionnelle peut être préférable si vous avez besoin d’un suivi global du compte, de virements domestiques, de relevés et d’une relation bancaire centralisée. Un service de transfert plus généraliste peut convenir si vous envoyez de l’argent vers de nombreuses destinations et voulez comparer plusieurs méthodes de réception. De son côté, cette application a davantage de sens pour quelqu’un qui recherche une expérience liée à l’écosystème Orange et qui veut se concentrer sur les transferts internationaux.
Je ne choisirais pas non plus cette solution uniquement parce qu’elle est gratuite. Le vrai coût à examiner est celui de chaque opération, ainsi que le taux de conversion et le montant reçu par le bénéficiaire. Avant de confirmer, je relirais le récapitulatif et je comparerais le résultat avec une autre option si le montant est important. Une application agréable ne garantit pas que chaque transfert sera le plus avantageux.
Mes astuces pour réduire les erreurs d’utilisation
La première consiste à séparer la préparation de la validation. Je peux réunir les informations nécessaires, vérifier le bénéficiaire, puis faire une pause avant de confirmer. Cette courte coupure est particulièrement utile sur un téléphone partagé, car elle permet à une autre personne du foyer de relire l’opération sans manipuler directement le compte.
La deuxième est de conserver une convention familiale pour les noms. Si plusieurs proches ont des noms similaires, je noterais un repère compréhensible dans mes documents personnels, sans l’utiliser comme remplacement d’une identité officielle dans l’application. Cela aide à éviter le mauvais destinataire tout en conservant une vérification sérieuse au moment de l’envoi.
La troisième est de ne pas confondre notification familiale et preuve complète. Un message disant « c’est fait » peut aider à coordonner la maison, mais je vérifierais toujours l’état réel de l’opération dans l’application et je garderais les informations importantes dans un endroit privé. Cette nuance évite qu’un membre du foyer pense qu’un transfert est terminé alors qu’il a seulement été préparé.
Enfin, je mettrais à jour l’application lorsque cela est possible et je garderais le système du téléphone dans un état raisonnablement sûr. La version actuelle 3.9.8 fonctionne à partir d’Android 7.0, mais la compatibilité technique n’est pas le seul critère : un appareil partagé doit aussi être protégé par un code, ne pas rester déverrouillé sur une table et ne pas être prêté sans précaution après une opération financière.
À qui je la recommande vraiment
Je la recommande à l’adulte qui effectue régulièrement des transferts internationaux et qui veut une application spécialisée, gratuite à installer, avec une utilisation suffisamment directe pour être expliquée à un proche. Elle peut aussi convenir à un couple qui souhaite coordonner les envois tout en conservant un titulaire clairement identifié et une validation centralisée.
Je la conseillerais moins à une famille qui veut donner à chaque membre un accès égal à toutes les opérations. Dans ce cas, il faut d’abord clarifier la gestion des comptes et des responsabilités, puis choisir un service réellement conçu pour ce partage si c’est le besoin principal. Je la déconseille également comme outil unique aux personnes qui cherchent un suivi détaillé de toutes leurs finances, car son intérêt reste centré sur le transfert d’argent.
Le nombre d’installations et les évaluations favorables montrent qu’elle a trouvé son public, mais mon avis repose surtout sur son usage concret : elle est plus convaincante lorsqu’on lui confie une tâche bien définie. Plus on lui demande de remplacer une banque, un budget familial et un espace de coordination, plus ses limites deviennent visibles.
Mon verdict pour un foyer partagé
Orange Money Europe: Transfert est une application financière pertinente pour envoyer de l’argent à l’international depuis Android, à condition de garder des limites claires autour du compte et du téléphone. J’apprécie son positionnement spécialisé, sa gratuité au téléchargement et sa compatibilité avec des appareils fonctionnant à partir d’Android 7.0. Dans un foyer, elle peut s’intégrer à une routine simple : une personne responsable, une vérification à deux si besoin et une confirmation après l’opération.
Je ne la présenterais toutefois pas comme un compte familial ni comme un espace de gestion collective. La confiance doit être accompagnée de contrôles, surtout lorsque plusieurs personnes utilisent le même appareil ou lorsqu’un adolescent aide un adulte. Si votre besoin est l’envoi international avec une organisation domestique raisonnable, elle mérite d’être essayée. Si vous recherchez une gestion financière complète ou un accès partagé très poussé, je regarderais plutôt du côté d’une banque ou d’un service conçu pour cette fonction.
En résumé, je la vois comme un outil pratique quand chacun sait où s’arrête son rôle. Le meilleur usage consiste à partager la décision, mais pas à partager sans réfléchir les accès et la validation. Avec cette règle, l’application reste simple à intégrer dans la vie quotidienne et évite de transformer un transfert important en opération confuse sur un téléphone familial.
Les meilleurs aspects de Orange Money Europe: Transfert
Points à garder à l’esprit concernant Orange Money Europe: Transfert
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Orange Money Europe: Transfert
Qu’est-ce qu’Orange Money Europe : Transfert et à quoi sert cette application ?
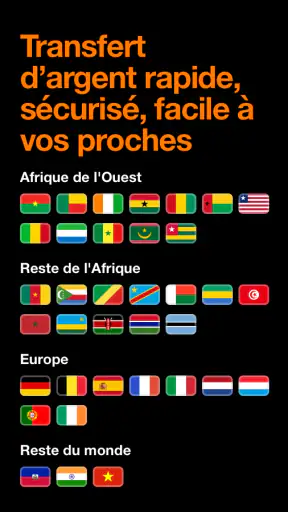
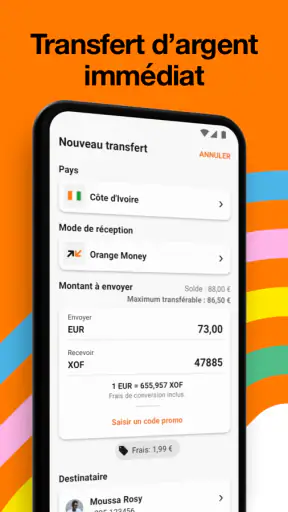
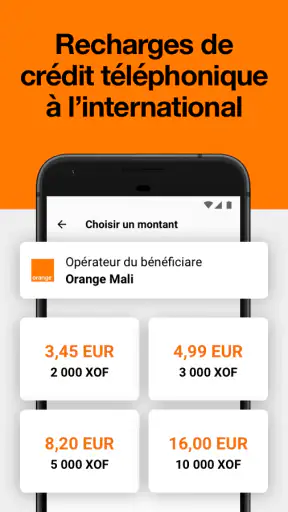
Orange Money Europe : Transfert est une application destinée à envoyer de l’argent depuis plusieurs pays européens vers des bénéficiaires situés dans certains pays pris en charge par Orange Money. Elle permet généralement de préparer un transfert, de consulter les frais et le taux de change, puis de suivre l’opération depuis un téléphone. Les services disponibles peuvent toutefois varier selon votre pays de résidence, votre opérateur et la destination choisie.
Quels documents sont nécessaires pour créer un compte et effectuer un transfert ?
Lors de l’inscription, l’application peut demander un numéro de téléphone, une adresse e-mail ainsi que des informations personnelles permettant de vérifier votre identité. Une pièce d’identité officielle peut être exigée, notamment en raison des règles de lutte contre la fraude et le blanchiment d’argent. Avant de commencer, vérifiez que vos documents sont valides et que les informations saisies correspondent exactement à votre identité.
Quels sont les frais, les taux de change et les limites applicables ?
Le coût d’un transfert dépend généralement du montant envoyé, du pays de destination, du mode de réception et des conditions appliquées au moment de la transaction. L’application affiche normalement les frais et le montant reçu avant la confirmation, mais le taux de change peut évoluer. Des plafonds journaliers, mensuels ou liés à votre niveau de vérification peuvent également s’appliquer.
Combien de temps faut-il pour que le bénéficiaire reçoive l’argent ?
Le délai varie selon le pays, l’heure d’envoi, les contrôles de sécurité et le mode de réception sélectionné. Certains transferts peuvent être disponibles rapidement, tandis que d’autres nécessitent un délai supplémentaire en cas de vérification. Le bénéficiaire doit aussi disposer d’un compte ou d’un portefeuille Orange Money compatible et correctement identifié. Consultez le statut affiché dans l’application pour suivre l’opération.
Que faire en cas d’erreur, de transfert bloqué ou de problème avec le bénéficiaire ?
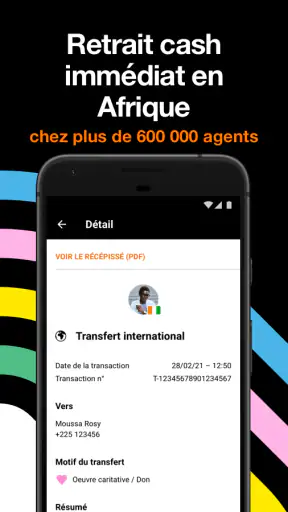
Si une erreur apparaît, commencez par vérifier le numéro du bénéficiaire, le montant, votre connexion Internet et le statut de la transaction. Un transfert déjà confirmé ne peut pas toujours être annulé, surtout si les fonds ont été retirés. Conservez la référence de l’opération et contactez rapidement l’assistance officielle via l’application ou le site Orange Money. Ne communiquez jamais votre code secret à un tiers.













